EN
Muro branco e portão do Palacete de São Bento, residência oficial do primeiro-ministro em Lisboa, com a bandeira portuguesa e a da União Europeia no mastro
Imobiliário 5 de novembro de 2026

Dedução das rendas a 25%? Com o teto atual, só ganha quem paga menos de 556 euros por mês

O Chega levou a São Bento a subida da dedução das rendas no IRS de 15% para 25% e a volta da dedução dos juros do crédito à habitação, até 1.200 euros por ano. O PS quer acabar com a renda moderada de 2.300 euros, travar o fim dos contratos até 2027 e isentar mais-valias até 300 mil euros. Fizemos as contas ao que cada ideia muda.

Luís Montenegro recebeu esta quinta-feira, em São Bento, José Luís Carneiro e André Ventura para ouvir o que o PS e o Chega propõem para a habitação. Até ao fecho desta peça, não havia ainda um relato público do que ficou combinado. O que já se sabe é o que cada partido levou na pasta, e algumas dessas ideias mexem diretamente no IRS de quem paga renda ou prestação da casa.

Vale a pena fazer as contas antes de as aplaudir ou de as deitar fora.

A dedução das rendas e o teto que ninguém refere

Hoje, quem arrenda casa pode abater ao IRS 15% das rendas pagas no ano. Esse abate tem um limite: 900 euros nos rendimentos de 2026 e 1.000 euros a partir de 2027, segundo o artigo 78.º-E do Código do IRS. Para os rendimentos mais baixos (quem fica no primeiro escalão), o teto pode chegar aos 1.100 euros.

O Chega quer subir a parte dedutível de 15% para 25%. Parece uma diferença de dez pontos para toda a gente. Não é.

Com o limite de 1.000 euros, os 15% já esgotam o teto a partir de uma renda de cerca de 556 euros por mês. Quem paga isso ou mais já recebe o máximo e continuaria a receber o mesmo. A 25%, o teto é atingido logo a partir dos 333 euros.

Na prática, pelas nossas contas:

  • Renda de 700 euros por mês: não ganha nada, já está no teto.
  • Renda de 450 euros: passa de 810 para 1.000 euros de dedução, mais 190 euros por ano.
  • Renda de 300 euros: passa de 540 para 900 euros, mais 360 euros por ano.

Se o limite subir também, a conversa muda. As propostas tornadas públicas até agora não falam dele.

Os juros do crédito à habitação

A dedução dos juros da casa existe, mas só para contratos assinados até ao fim de 2011, com 15% dos juros e um máximo de 296 euros. Quem comprou casa depois disso não abate nada.

O Chega quer repô-la para a habitação própria e permanente, com um teto de 1.200 euros por ano, cerca de quatro vezes o atual. Ventura insiste que tem de entrar no Orçamento do Estado para 2027, porque uma medida que reduz receita fora do orçamento esbarra na lei-travão (a regra da Constituição que impede o Parlamento de aprovar, a meio do ano, leis que aumentem a despesa ou baixem a receita do orçamento em curso).

As cinco do PS

O PS publicou as suas cinco propostas prioritárias na véspera:

  • Acabar com a “renda moderada” de 2.300 euros, o patamar até ao qual o senhorio pode pagar uma taxa de IRS de 10% sobre as rendas em vez de 28%. Os socialistas dizem que o benefício custa 200 milhões de euros e preferiam gastá-los em rendas de 600 ou 700 euros.
  • Acabar com cauções e rendas antecipadas sem limite, com uma garantia pública a equilibrar o risco entre senhorio e inquilino.
  • Impedir que qualquer contrato de arrendamento caduque até 31 de dezembro de 2027.
  • Passar casas do IHRU (o Instituto da Habitação e da Reabilitação Urbana, dono de parte da habitação pública) para as câmaras, com um fundo financiado pela banca e garantido pelo Estado.
  • Isentar de mais-valias a venda de segundas habitações até 300 mil euros em zonas de pressão urbana, quando a casa passa a servir de habitação permanente.

Já tínhamos explicado como funciona a escolha fiscal do senhorio entre os 10% e o regime simplificado, que é precisamente o terreno onde a primeira proposta do PS mexe.

E agora

Na sexta-feira é a vez dos outros partidos, recebidos por quatro ministros: a IL às 10h, o Livre às 11h, o PCP ao meio-dia e, a partir das 15h, o Bloco, o PAN e o JPP. Ventura pediu ainda uma reunião técnica com as Finanças para pôr preço às suas propostas.

Montenegro tinha dito, quando convocou Carneiro e Ventura, que o papel do Governo era ouvir e decidir. A votação final do Orçamento está marcada para 24 de novembro, e é aí que se vai ver que contas sobreviveram.

Por Duarte Figueiredo

Imagem: Koshelyev / Wikimedia Commons (CC BY-SA 3.0)

Luís Montenegro, de fato escuro e gravata azul, sorri e cumprimenta uma anfitriã ao sair do carro oficial à chegada a uma cimeira da NATO
Imobiliário 4 de novembro de 2026

Montenegro chama Carneiro e Ventura a São Bento na quinta-feira para falar de habitação

Numa declaração ao país na terça-feira à noite, o primeiro-ministro anunciou reuniões com os líderes do PS e do Chega, pôs quatro ministros a ouvir os restantes partidos, ligou a conversa à reforma do arrendamento em discussão no Parlamento e falou num investimento de 10 mil milhões de euros em habitação pública até 2030.

Luís Montenegro vai receber José Luís Carneiro e André Ventura em São Bento esta quinta-feira, 5 de novembro, para ouvir as propostas do PS e do Chega sobre habitação. O anúncio foi feito numa declaração ao país na terça-feira à noite, depois de semanas de protestos e acampamentos em Lisboa e no Porto. "Temos de mudar para melhor", disse o primeiro-ministro, que descreveu a habitação como um problema com mais de uma década e um dos maiores desafios do…

Continuar a ler
Ilustração de uma casa de vidro cheia de moedas douradas até dois terços da altura, ao lado de um escudo com um visto, uma chave e um calendário com o último dia assinalado
Imobiliário 3 de novembro de 2026

A garantia pública para jovens já vai em dois terços (e o que a trava em dezembro é o prazo, não o dinheiro)

Até setembro, os bancos usaram 66,5% da garantia do Estado no crédito à habitação para menores de 35 anos: 1.420 milhões em 48.859 contratos. Pelas nossas contas, ao ritmo do terceiro trimestre sobram cerca de 460 milhões a 31 de dezembro, quando o acesso fecha. O OE2027 prevê prolongar a medida.

Os bancos já usaram 66,5% da garantia do Estado para a compra de casa por jovens até aos 35 anos. São 1.420 milhões de euros garantidos em 48.859 contratos, desde janeiro de 2025 até ao fim de setembro, segundo os dados que o Banco de Portugal divulgou a 29 de outubro e que a RTP noticiou. Dois terços gastos com três meses por correr soa a aperto. As contas dizem o contrário.

Continuar a ler
Ilustração de uma porta de apartamento verde com uma chave pendurada ao lado e duas folhas arrancadas de um calendário a cair
Imobiliário 2 de novembro de 2026

A nova lei das rendas facilita despejos? O ministro diz que não, e o texto final depende do Chega

Miguel Pinto Luz garantiu a 2 de novembro que a proposta de lei 103/XVII 'não cria novos fundamentos' de despejo. O que muda é o prazo: dois meses de renda em atraso em vez de três. A proposta passou na generalidade a 30 de setembro só com a abstenção do Chega e está agora na especialidade.

O ministro das Infraestruturas e Habitação usou a audição do Orçamento do Estado para 2027, esta segunda-feira, para responder a uma acusação que persegue a reforma do arrendamento desde julho. Miguel Pinto Luz garantiu que a nova lei "não cria novos fundamentos" para despejos e que nenhum despejo acontece sem decisão de um tribunal. Na mesma sessão, pediu ao Chega que se sente à mesa para fechar o texto. As duas coisas estão ligadas. Sem o Chega, a lei…

Continuar a ler
Ilustração dividida ao meio: à esquerda, uma fila de casas britânicas de tijolo sob chuva e céu cinzento; à direita, uma casa portuguesa de azulejo azul e branco ao pôr do sol
Imobiliário 1 de novembro de 2026

As casas no Reino Unido subiram 0,5% num ano. Em Portugal, a avaliação bancária subiu 14,2%

O índice da Nationwide mostra a subida anual mais fraca desde janeiro de 2024, com o preço médio britânico nos 273.566 libras e sem variação face a setembro. Em Portugal, a avaliação bancária do INE chegou aos 2.278 euros por metro quadrado em setembro, um novo máximo.

O mercado da habitação britânico parou. Segundo o índice de preços da Nationwide, as casas no Reino Unido estavam em outubro apenas 0,5% mais caras do que há um ano, a subida mais fraca desde janeiro de 2024, e o preço não mexeu face a setembro. O preço médio ficou nos 273.566 libras. Em Portugal, a curva vai noutra direção. A avaliação que os bancos fazem antes de conceder crédito à habitação, o indicador português mais parecido com o da Nationwide (que…

Continuar a ler
Ilustração de um prédio lisboeta cor de salmão com varandas de ferro e portadas verdes, entre dois prédios vizinhos, e uma chave dourada com etiqueta em forma de casa em primeiro plano
Imobiliário 31 de outubro de 2026

Pode um senhorio cobrar 2.000 euros de renda e não pagar IRS? Em Lisboa, num T5, pode

A Portaria 454/2026/1 fixou os tetos de renda do Regime Simplificado de Arrendamento Acessível nos 308 concelhos. Abaixo deles, a renda fica isenta de IRS e IRC. Só Lisboa passa os 2.000 euros (T5, 2.066), e em metade do país o teto de um T2 fica abaixo dos 480 euros.

Sim, é possível. Um senhorio que arrende um T5 em Lisboa por 2.000 euros por mês pode não pagar um cêntimo de IRS sobre essa renda, desde que o contrato entre no Regime Simplificado de Arrendamento Acessível (RSAA). A pergunta andou pelas pesquisas do Google este sábado, e a resposta está numa tabela publicada há duas semanas. Essa tabela é a Portaria n.º 454/2026/1, de 13 de outubro, que fixa o teto de renda por tipologia em cada um dos 308 concelhos do…

Continuar a ler
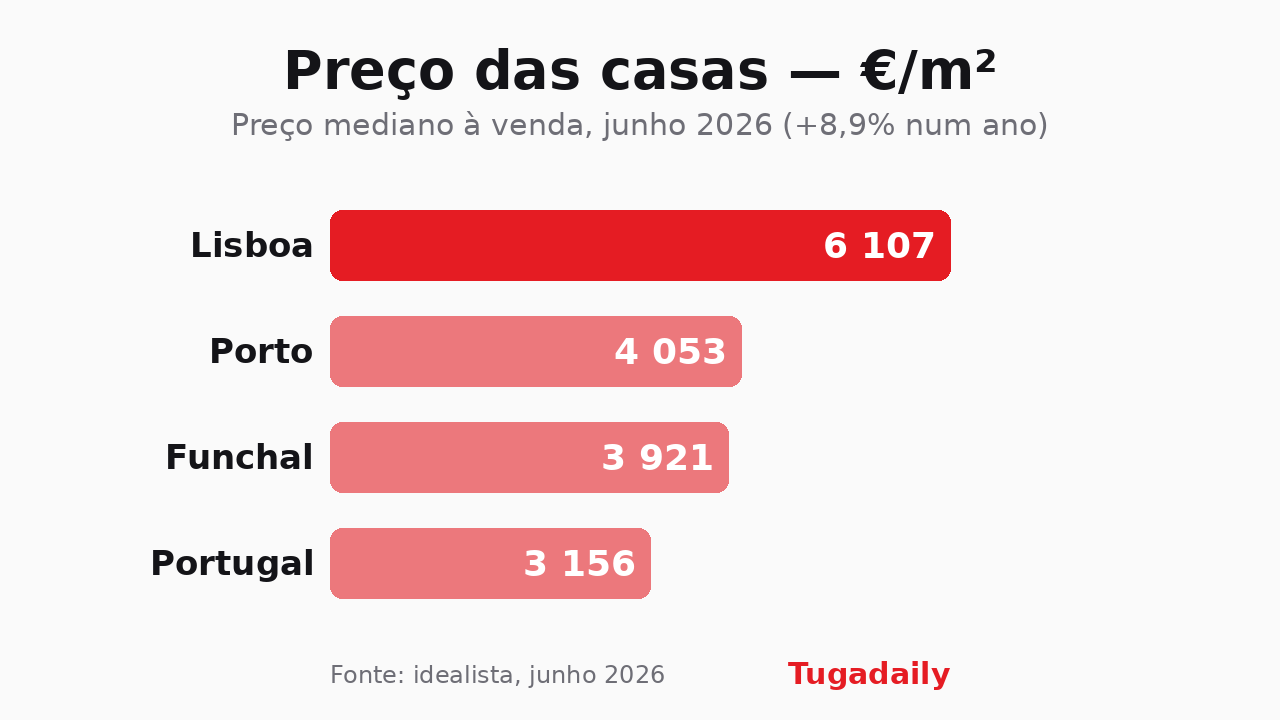
Gráfico Tugadaily: preço mediano das casas por metro quadrado em junho de 2026
Imobiliário 30 de outubro de 2026

Preços das casas em Portugal: o acompanhamento

Acompanhamento contínuo do mercado da habitação em Portugal — índice de preços do INE, avaliação bancária, rendas e acessibilidade. Atualizado a cada novo dado.

Reunimos aqui, num só sítio, a evolução do mercado da habitação em Portugal. Em vez de um artigo por cada dado novo, atualizamos esta página com o essencial: o índice de preços do INE, a avaliação bancária, as rendas e a acessibilidade para quem compra ou arrenda — que desde 1 de agosto passa também pelas novas regras do crédito à habitação, com a taxa de esforço a descer para 45%. Os dados oficiais estão no INE.

Continuar a ler
Ilustração de uma casa portuguesa de paredes brancas, telhado de telha e barra de azulejo, com uma chave dourada, moedas de euro e uma seta tracejada a descer no céu ao anoitecer
Imobiliário 29 de outubro de 2026

Os bancos da zona euro estão a ver cada vez menos gente a pedir crédito à casa. Em Portugal, a quebra é ligeira

No inquérito do BCE publicado a 27 de outubro, o saldo de bancos da zona euro que viram cair a procura de crédito à habitação chegou a -27% no 3.º trimestre (-15% no 2.º) e a previsão para o 4.º é -36%. Os bancos portugueses, ouvidos pelo Banco de Portugal, esperam apenas uma ligeira redução e critérios inalterados.

Os bancos da zona euro estão a receber cada vez menos pedidos de crédito para comprar casa. No inquérito trimestral do BCE, divulgado a 27 de outubro, o saldo entre os bancos que viram a procura cair e os que a viram subir ficou em -27% no terceiro trimestre. No segundo tinha sido -15%, e os próprios bancos só esperavam -12%. O pior, dizem eles, ainda está para vir: para os últimos três meses do ano preveem -36%.

Continuar a ler
Bairro de casas pré-fabricadas em Laramie, no Wyoming, com carrinhas estacionadas à porta e montanhas ao fundo
Imobiliário 25 de outubro de 2026

Trump assinou mais uma ordem para baixar o custo das casas. Estas são as 4 medidas

A ordem executiva de 22 de outubro manda criar um piloto para cancelar o seguro hipotecário assim que o dono ganha capital suficiente, junta HUD e FHFA numa task force para casas pré-fabricadas, torna permanente uma alternativa ao seguro de título e baixa os juros dos empréstimos da Agricultura e dos Veteranos.

Donald Trump assinou a 22 de outubro uma nova ordem executiva sobre habitação, a terceira deste ano sobre o tema. Chama-se, sem rodeios, Decreasing Housing Costs for the American People, e não mexe nos preços diretamente. Mexe nos custos que se acumulam à volta de comprar, financiar e refinanciar uma casa. São quatro medidas. Nos EUA, quem compra casa com pouca entrada paga um seguro hipotecário todos os meses até ter capital suficiente no imóvel. A ordem…

Continuar a ler
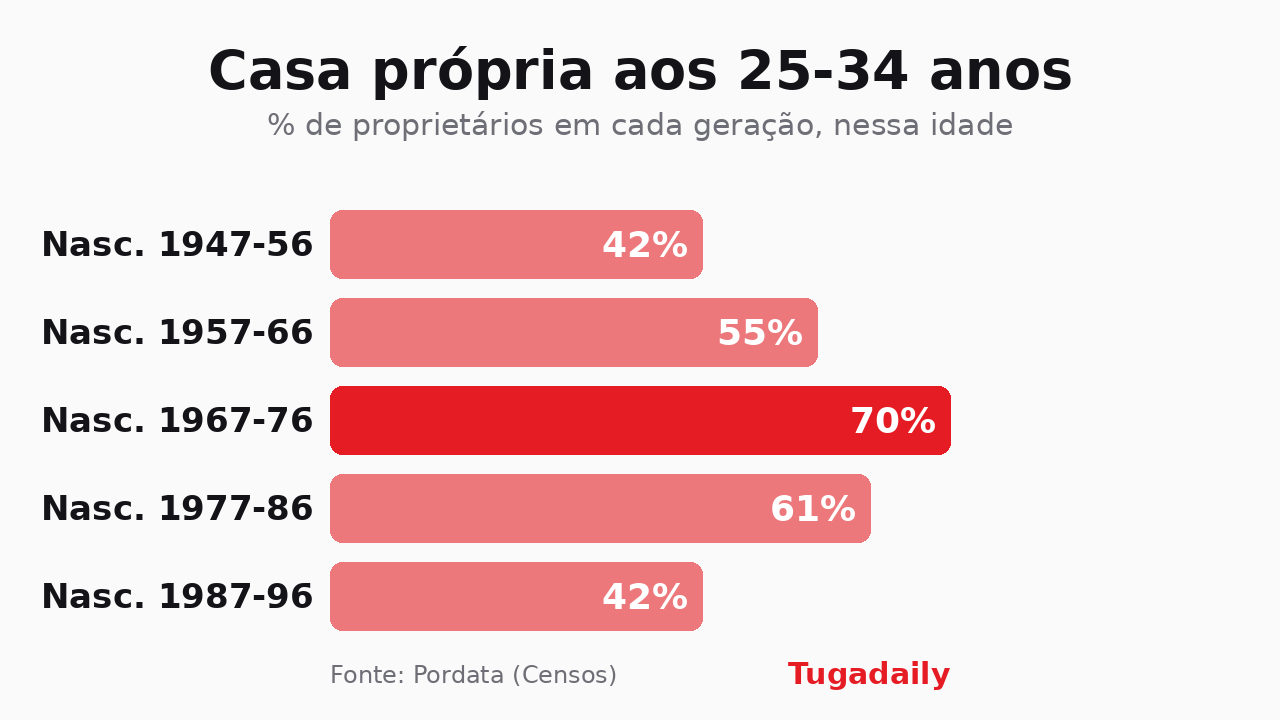
Gráfico Tugadaily: percentagem de proprietários entre os 25 e os 34 anos em cinco gerações, de 42% a 70% e de volta a 42%
Imobiliário 24 de outubro de 2026

Entre os 25 e os 34 anos, 70% da geração de 1967-76 já tinha casa própria. A de 1987-96 fica-se pelos 42%

Os números da Pordata, com base nos Censos, mostram que os portugueses nascidos entre 1987 e 1996 são donos da casa onde vivem na mesma proporção que a geração nascida entre 1947 e 1956 era em 1981. Pelo meio, os preços subiram 41,5% entre 2020 e 2025, a maior subida entre os países da UE onde as casas encareceram.

Ter casa aos trinta já foi a regra. Entre os portugueses nascidos de 1967 a 1976, 70% eram donos da casa onde viviam quando tinham entre 25 e 34 anos. Para quem nasceu entre 1987 e 1996, a mesma idade chegou com 42%. O número é da primeira edição do "Factualmente", o novo formato da Pordata (a base de dados da Fundação Francisco Manuel dos Santos), dedicada à habitação e publicada a 23 de outubro. Cruza os Censos de cinco décadas, e a curva que sai daí é…

Continuar a ler
Um catamarã ancorado no mar entre a Comporta e a Praia da Torre, com a Serra da Arrábida ao fundo
Imobiliário 28 de setembro de 2026

Os super-ricos já têm quase quatro casas cada. Portugal está bem colocado para ser uma delas

O Residence Report 2026/27 da Knight Frank conta 3,8 casas por ultra-rico, contra 2,9 há menos de uma década, e coloca Lisboa, o Algarve e a Comporta entre os destinos bem posicionados para esse dinheiro.

Há menos de uma década, um ultra-rico tinha em média 2,9 casas. Hoje tem 3,8. É esse o número que abre o Residence Report 2026/27, da Knight Frank em associação com a Quintela + Penalva, e ele diz muito sobre para onde está a ir o dinheiro de topo: não para uma casa maior, mas para mais casas, espalhadas por mais sítios. Portugal aparece bem posicionado nesse mapa. O relatório vê em Lisboa, no Algarve e na Comporta uma vantagem competitiva num momento em…

Continuar a ler
Cruzamento de ruas em Lisboa com prédios de habitação de quatro pisos, um recuperado e outro por recuperar, e um pequeno restaurante com mesas na esplanada
Imobiliário 22 de setembro de 2026

Esta é a estreia de Lisboa no índice de bolha da UBS (e entra já no segundo degrau mais alto)

O banco suíço acrescentou Lisboa e Seul à amostra este ano e as duas cidades foram logo as que mais subiram no risco. Lisboa fica no escalão elevado, com Miami, o Dubai, Seul e Genebra, depois de uma década a valorizar quase 7% ao ano em termos reais.

Ser incluído num índice de bolha imobiliária não é o tipo de estreia que uma cidade celebre. Lisboa acaba de fazer a sua. O UBS publica todos os anos o Global Real Estate Bubble Index, que este ano vai na décima segunda edição e passou a cobrir 23 cidades. As duas caras novas são Lisboa e Seul, e foram exatamente essas duas que registaram a maior subida de risco de todo o levantamento. Lisboa entrou diretamente no escalão de risco elevado, ao lado de…

Continuar a ler
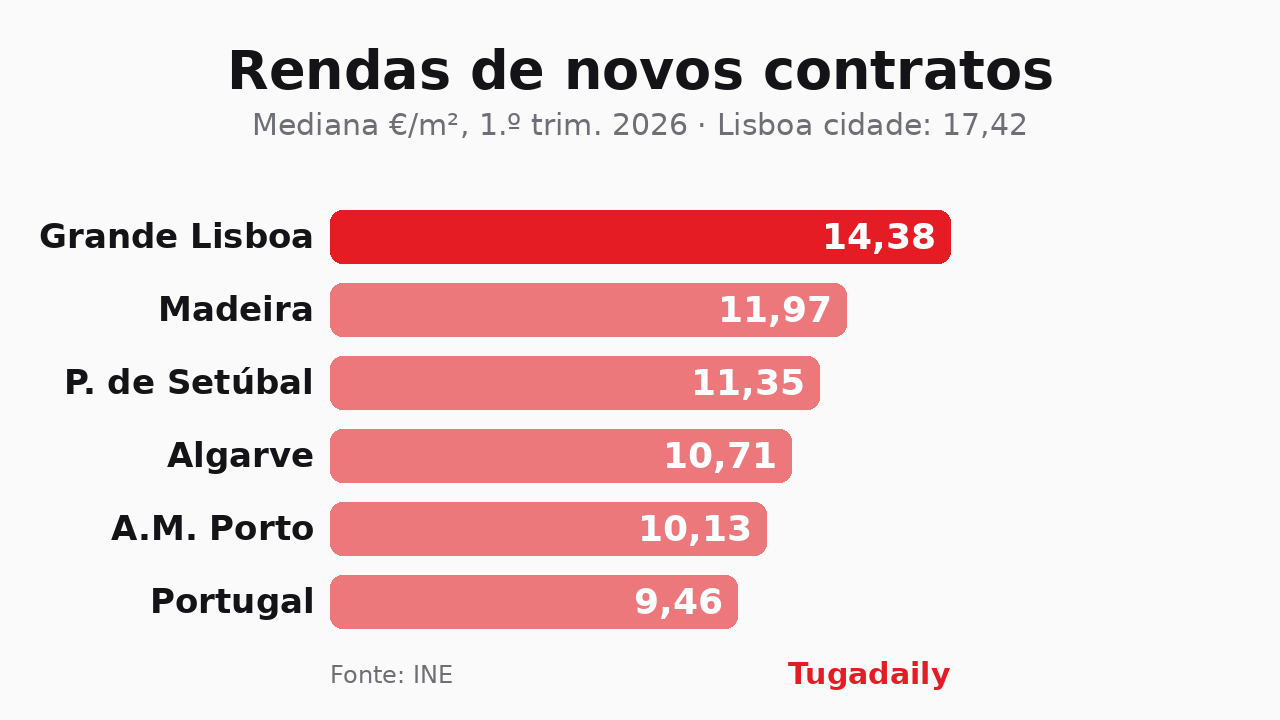
Gráfico de barras com a renda mediana de novos contratos por sub-região no 1.º trimestre de 2026: Grande Lisboa 14,38 €/m2, Madeira 11,97, Península de Setúbal 11,35, Algarve 10,71, Área Metropolitana do Porto 10,13 e mediana nacional 9,46, com a nota de que o município de Lisboa está nos 17,42
Imobiliário 22 de setembro de 2026

Lisboa cancelou 40% do alojamento local. As rendas subiram na mesma

A câmara fechou 6.765 registos em fevereiro e a cidade passou de perto de 20 mil para 11.779 alojamentos ativos. No trimestre que apanha esse corte, a renda mediana de novos contratos em Lisboa subiu 8,2% e continua a mais alta do país, a 17,42 €/m2.

Durante anos, a resposta mais repetida para o preço das casas em Lisboa foi o alojamento local. Tire-se o AL do mercado, dizia o argumento, e as casas voltam ao arrendamento normal. Lisboa fez precisamente isso, em grande escala, e agora há números para ver o que aconteceu a seguir. A câmara concluiu a 1 de fevereiro um saneamento administrativo dos registos e cancelou 6.765 licenças de alojamento local — cerca de 40% do universo da cidade. Foram…

Continuar a ler
Vale em Sistelo com dezenas de pequenos socalcos agrícolas delimitados por muros de pedra a subir as duas encostas e um lugar de casas de telhado vermelho encaixado a meio da vertente
Imobiliário 22 de setembro de 2026

Tem um terreno rústico por registar? O BUPi só é gratuito até 30 de setembro

A identificação e o registo de prédios rústicos e mistos no Balcão Único do Prédio não custam nada até 30 de setembro de 2026. Depois dessa data voltam as taxas — e, desde abril, sem representação gráfica georreferenciada não se assina a venda de um terreno.

Há uma data a aproximar-se que quase ninguém anda a contar, e custa dinheiro a quem a deixar passar. Até 30 de setembro de 2026, identificar e registar um terreno rústico ou misto no Balcão Único do Prédio não custa nada — nem a identificação, nem as taxas do registo. A partir de 1 de outubro, volta a custar. São nove dias, contando com hoje. A gratuitidade não é novidade absoluta: já foi prolongada antes, e foi o Decreto-Lei n.º 87/2026, de 15 de abril,…

Continuar a ler
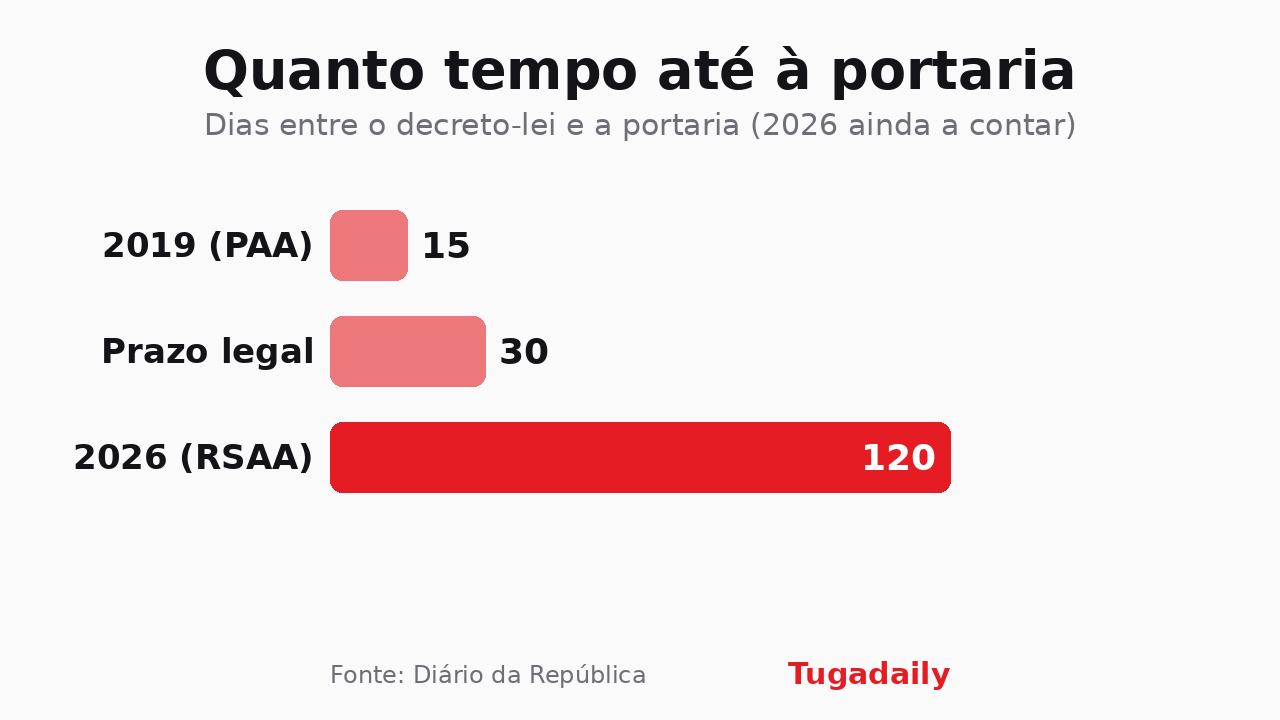
Gráfico de barras da Tugadaily com os dias entre o decreto-lei e a portaria das rendas máximas: 15 dias em 2019, 30 dias de prazo legal e 120 dias em 2026, contagem ainda a correr
Imobiliário 17 de setembro de 2026

A portaria que fixa as rendas acessíveis está 90 dias para lá do prazo que a lei lhe deu

O regime simplificado produz efeitos desde 1 de setembro, mas a renda máxima por tipologia só existe quando sair uma portaria. O artigo 16.º do decreto-lei mandava aprová-la em 30 dias, contados de 20 de maio. Em 2019, o regime anterior levou 15.

Toda a gente noticiou que o novo regime das rendas acessíveis está à espera de uma portaria. Ninguém foi ver quando é que essa portaria devia ter saído. Nós fomos ler o decreto-lei, e a resposta está lá escrita. O Regime Simplificado de Arrendamento Acessível foi criado pelo Decreto-Lei n.º 97/2026, de 20 de maio. O artigo 16.º desse diploma, que tem por epígrafe Regulamentação, dá ao Governo um prazo de 30 dias a contar da publicação para aprovar as…

Continuar a ler